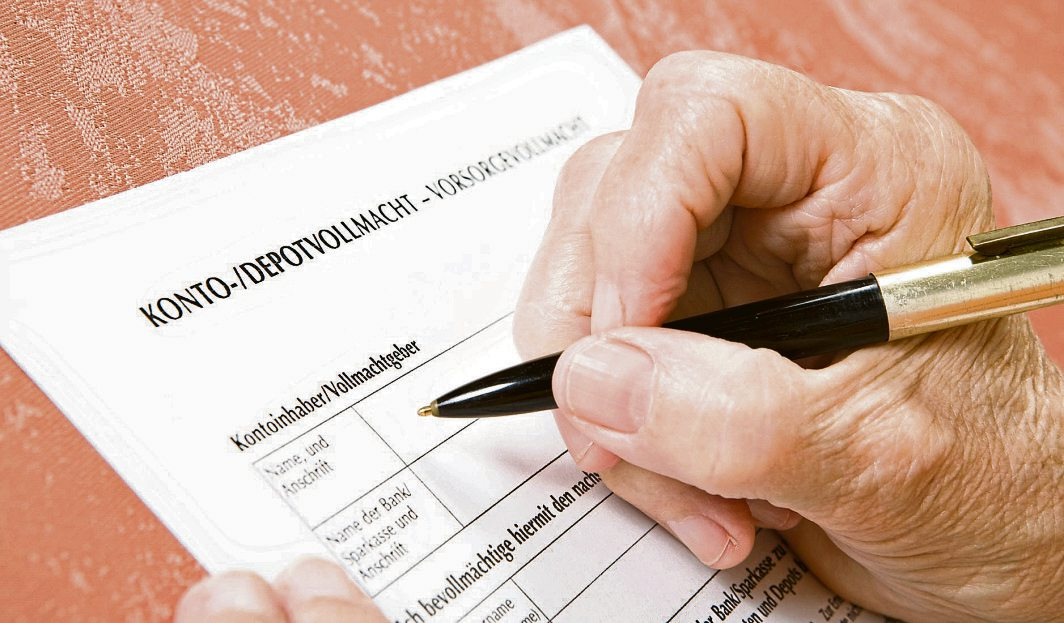
Zugänge zu Online-Konten und Passwörtern gehören heute ebenfalls zur Vorsorge für den digitalen Nachlass. Foto: Garun Studios - stock.adobe.com
Nach einem Todesfall müssen Angehörige oft Rechnungen bezahlen, Verträge prüfen oder laufende Kosten im Blick behalten. Doch selbst enge Verwandte dürfen nicht allein aufgrund ihrer Verwandtschaft über ein Konto verfügen. Eine passende Bankvollmacht kann deshalb vieles erleichtern. Sie schafft Handlungsfähigkeit, ersetzt aber weder ein Testament noch die gesetzliche Erbfolge.
Für Bankgeschäfte gibt es unterschiedliche Modelle. Eine Vollmacht kann nur zu Lebzeiten gelten, über den Tod hinaus bestehen bleiben oder erst mit dem Tod wirksam werden. Gerade für die Zeit unmittelbar nach einem Sterbefall kann eine Vollmacht über den Tod hinaus hilfreich sein. Der Bevollmächtigte kann dann weiter notwendige Bankgeschäfte erledigen.
Wichtig ist die Abgrenzung: Eine Vollmacht macht den Bevollmächtigten nicht zum Erben und gibt ihm keinen eigenen Anspruch auf das Kontoguthaben. Wem Vermögen und Guthaben zustehen, richtet sich nach der Erbfolge. Erben können eine fortgeltende Vollmacht grundsätzlich widerrufen.
Wer vorsorgen möchte, sollte deshalb frühzeitig mit seiner Bank klären, welche Vollmacht sinnvoll ist, welche Geschäfte sie umfasst und ob das Institut ein eigenes Formular verlangt.
Neben Kontoauszügen und Versicherungsunterlagen hinterlässt heute fast jeder auch digitale Spuren. Zum digitalen Nachlass gehören beispielsweise E-Mail-Postfächer, Kundenkonten, soziale Netzwerke, Cloudspeicher, digitale Abonnements und online abgeschlossene Verträge.
Rechtlich verschwinden diese Konten mit dem Tod nicht einfach. Der Bundesgerichtshof hat entschieden, dass auch Vertragsverhältnisse eines sozialen Netzwerks grundsätzlich auf die Erben übergehen können. In der Praxis entstehen dennoch Probleme, wenn Zugangsdaten fehlen, Smartphones gesperrt sind oder eine Zwei-Faktor-Anmeldung einen zusätzlichen Code verlangt.
Wer seinen digitalen Nachlass ordnen möchte, kann eine Vertrauensperson schriftlich bevollmächtigen. Die Vollmacht sollte ausdrücklich regeln, dass sie auch nach dem Tod gelten soll und welche Aufgaben übernommen werden dürfen – etwa Accounts verwalten, Verträge kündigen oder Profile löschen. Auch hier gilt: Die Vollmacht macht die Vertrauensperson nicht zum Erben. Wer festlegen möchte, wem bestimmte digitale Werte oder Rechte zufallen sollen, muss dies gegebenenfalls zusätzlich testamentarisch regeln.
Hilfreich ist außerdem eine aktuelle Übersicht der wichtigsten Online-Konten mit Anbieter, Benutzername und einem Hinweis darauf, was mit dem jeweiligen Zugang geschehen soll. Passwörter sollten nicht offen in dieser Liste stehen, sondern sicher verwahrt werden, etwa in einem Passwortmanager. Entscheidend ist, dass die vorgesehene Vertrauensperson im Ernstfall weiß, wie sie auf die notwendigen Informationen zugreifen kann.
Bankvollmacht prüfen, wichtige Online-Konten erfassen, eine Vertrauensperson bestimmen und Zugänge sicher organisieren: Schon diese vier Schritte können Angehörigen im Ernstfall viel Sucharbeit und Unsicherheit ersparen. Je klarer geregelt ist, wer handeln darf und wo Informationen liegen, desto leichter lassen sich finanzielle und digitale Angelegenheiten nach einem Todesfall ordnen. red